策略琳回测 档案 #001
审计底稿 · AUDIT FILE · 只审策略 · 不评人

他教的规则,我们尽可能忠实地还原了。
他自述的数字,一个稳健的位置都没有。

调查对象:一部公开的中文交易教学长片所讲授的一套双均线交易系统。 调查问题:把他讲出来的规则尽可能忠实地实现出来,它能不能产生他自述的那组数字—— 交易频率、胜率、平均盈亏比?

调查目标写死为:还原他教的「规则」;他自称的「数据」是验收锚,不是优化目标。 全程不为了对上锚而调参——对不上本身就是结论。

累计 · 稳健三锚全中
0
跨 6 个阶段、全部测量单元
落空的是哪一个 · 胜率
6 / 30
跨标的 30 个单元,中位 ≈26% · 带下限 28%
忠实度自证 · 密集区检出密度
0.95
个/月 vs 他自己手标 0.69–1.05(均值 0.85)
本集视频 · 制作中
本栏目的制作顺序是档案页先于视频完成并过审——页面上一个数字错了改一行就好,视频发出去再发现,成本是重录+重发+公开挂更正。视频上线后本处回填链接。
▶ 视频制作中 订阅 @B圈日记 追更
01 审计对象 · SOURCE

被审的是这支公开教学视频

先看清审的是什么。这是一支公开的教学长片——我们只审可验证的陈述,不评价作者。

被审原视频《2026年加密货币第一桶金,双均线交易系统教学》预览图
标题《2026年加密货币第一桶金,
双均线交易系统教学》
频道以太坊教授币哥
时长42:34
发布2025-11-09
转写口径官方 zh 字幕轨
+ whisper 独立复核(差异 12 条)
看被审原视频 ↗
边界声明 · 贯穿全页 本页只审策略、只审可验证的陈述,不评价人。凡下文出现「不自洽」,指的是源片内两处陈述之间, 或陈述与画面之间的不一致,不含任何关于动机、能力或诚信的判断。 教学口播里出现口误、简化、前后侧重不同是常态。 本页的全部结论都是关于规则与这段行情之间关系的陈述,不是关于任何人的陈述。
BTC / ETH / SOL
U 本位永续(数据源 OKX)
1h · 4h · 1D
三个周期全跑
35.61 个月
2023-08-01 → 2026-07-20
9,555 万
封板定稿的参数空间规模
02 他教了什么 · TAUGHT

原话 + 时间码,以及我们从画面上量到的数

下面每一条都配他的原话与时间码。凡是他在画面上演示过的(画的框、画的止损线、屏幕上的数字), 我们一律回到帧上量——能测量的不投票。

六线密集 / 六线发散

08:14 · 09:30 · 09:43
「均线密集非常简单 所见即所得 就是k线图表当中所有的线呢 密密麻麻缠绕在一起 分不清谁在上谁在下 像平常我们的麻绳拧成一股绳一样」
「均线发散呢 就是所有均线都打开了 像我们长发在风中被吹散一样」
他讲了形态,零数字 → 走测量 我们量了他手画的全部 22 个框(10 个日线正样本 456 根 + 12 个 4h 正样本 675 根 + 全片唯一 1 个负样本 37 根)。 4h 正样本带宽中位 2.07%、p90 4.60%、最大 6.45%。 工作点定 θ=3.0%:覆盖他手标正样本 bar 的 79%,同时只命中市场全部 bar 的 36%。 〔测量项 M2〕

开仓法一 · 均线密集突破法

13:48 · 14:13
「两个制式的开仓方法 一个叫做均线密集开仓法 另外一个叫做第一次回踩20均线不破开仓法」
「回踩了1下这个均线密集没有跌破 然后出现了这波上涨 所以在第一个均线密集 我们其实就可以在这个回踩均线密集 没有跌破 这个位置去开仓」
我们量到的 入场落在哪根 K 线全片一个字没说,只有画面箭头。实测多头入场偏移 0 根。 密集区的上下边界他从不说、只用画面指——7 个止损位实例反推出 边界 = 六线极值 ×(1±1%)。〔M3 / M4〕

开仓法二 · 第一次回踩 20 均线不破

18:41 · 18:53 · 19:07
「如果我们背靠这个20均线 去开仓的话呢 止损就非常小 有效跌破20均线就可以止损了 上方止盈空间就这么大」
「第一次」从未定义 「第一次」在片中出现 3 次,相对什么计数、什么时候清零,一次都没说。 「有效」跌破/突破说了至少 6 次,一次都没定义——我们用测量把 4 档口径收窄成 2 档 (收盘穿透 1.5% / 2.0%)。〔M5 · 空白格 #23 / #24〕

三种平仓法

20:20 · 20:44 · 21:24 · 26:29
「第一个叫做赔率平仓法……第二 这个叫做前一个均线密集平仓法 第三个呢叫做斐波那契平仓法」
「或者说固定赔率1:5 或 1:10 就是赔10块赚50或赔10块赚100」
三个都给了,没给选择依据 固定 R 取 3 / 5 / 10 里的哪一个——没给判据,三档全跑。 分批止盈他讲了动作、给了三个斐波价位(1.68 / 2.68 / 3.68),每档卖多少一个字没讲。 斐波档位我们按屏幕值反解,复现精度 ≤2 美元。〔M9 · 空白格 #29 / #31〕

赔率门槛 · 5 处原话,两组互斥

00:38 → 40:37
「我做的交易 都是最少1:5赔率的交易机会」〔00:38 · 事后账户统计〕
「基本上最少都要大于1:3 或者说1:5 我才会去交易」〔03:33 · 同句自我升格〕
「起码赔率又是一个1:3赔率交易机会」〔15:04 · 判某机会合格〕
三次判定动作一律用 1:3 我们从两笔演示单反算实际赔率:Bitget 那笔 1.739(他判不做)、币安那笔 11.55(他判做)—— 两笔都对上他的口播标准。但两笔在所有口径下都分居门槛两侧, ⇒ 测量无法裁决,主 3.0 / 对照 5.0 两档必须都跑。〔M7 · 空白格 #25〕

仓位与杠杆

29:17 · 30:52 · 31:31 · 41:13
「每笔交易我最多亏10块钱」/「例如这里 我能接受每笔亏100块钱」
「如果你交易的是中长线……3倍以下的杠杆就是(低杠杆)」〔31:31 · 条件从句限定日线/周线〕
「基本上 就是我交易资金的一个30%仓位吧」〔41:13〕
三处全是空白 单笔风险占本金多少、30% 指资金池还是名义帽、基数是期货权益还是总资金—— 三个数字他从未放在一起说过。1h/4h 的杠杆上限源片完全沉默(只给了日线/周线两个从句)。 我们填的那三个空白本身就是实现假设,见 §09 局限。

他自己的三个数字,就是本次调查的尺子

00:38 · 04:11 · 12:09
频率:「基本上每个月啊 大家记住 每个月可能才有两到三次交易机会」〔12:09〕
胜率:「我觉得我自己的平均胜率 也就是在30%到40%」〔04:11〕
盈亏比:「6笔盈利 7笔亏损 盈亏比是5」〔00:38〕
为什么用这三个数当 judge 换任何别的尺子,我们都在替他定义「成功」。判据区间与响应变量见 §04–§05。

他也主动讲了缺点,但没给过滤器

03:45 · 34:48
「双均线交易系统呢 虽然它是一套高赔率的交易系统 但是它在非趋势行情的时候 容易被打止损 这个就是它第二个缺点」
我们的处置 不加过滤器。加了数字会立刻变好看,但那一刻实现的就不再是他的系统——这是封板最重要的一条纪律(§06 第 40 条)。

另:他在设置面板那段说图上有「9 条线」〔34:48〕,实为 3 条 MA + 3 条 EMA = 6 条,紧接着自己纠正; 同一操作在另一处演示时说对了「出现 6 条均线」〔38:43〕。三家解读一致判为口误,不入参数轴。
关于本页的配图 本页只放两样视觉证据:源片预览图,以及两张封板后 run 的交互 K 线(见 §05)。 初版档案页里的静态 K 线标记图、结算卡与参数面板截图,全部来自已作废的 run(早于封板,参数与口径都已改变), 已整批删除而不是留着「看起来有图」。图不够,宁可没有。
03 机械化流程 · METHOD

「先解读,后实现」——本栏目跟别人不一样的地方在这一节

把别人的教学转成代码,最大的风险不是代码写错,是实现者的交易常识悄悄混进「他的规则」。 以下五条纪律在开工前定,全程未改。

#纪律为什么
1先解读,后实现 先把源片逐句变成一份「规则清单」,再写代码。禁止边写代码边决定规则是什么。
2三家独立解读 同一份转写交给三个互不通气的解读者,各自产出规则清单。解读者不许看彼此的产物、不许看任何实现代码——先做出实现再让别人审,等于给审阅者下锚。
3分歧转参数轴,不投票裁决 三家读法不一致的地方不由多数决,而是把每种读法都变成参数的一个档位,让数据去淘汰。
4能测量的走测量 凡是他在画面上演示过的(画的框、画的止损线、屏幕上的数字),一律回到帧上量,不参与投票。
5封板,之后不许加格;
响应变量是锚偏离度不是收益率
参数空间一旦定稿即冻结——跑完再加格=看着结果找参数。排序只用三锚偏离度;收益率 / 夏普 / 回撤全程只作记录列,不参与任何取舍。
纪律 5 的第二半句 · 整个调查的关键设计

如果用收益率选参,结论会完全不同。实测有一个档位(信号有效期 = 6×密集长度)能同时改善 收益率、盈亏因子、最大回撤三个记录列——−11.70% → −7.46% / 0.29 → 0.46 / −13.20% → −10.27%。

但它把频率锚从 2.162 打到 0.870,掉出验收带。

处置 用收益率选它是最优解,用忠实度选它被证伪。本调查一律按后者。 这一档在本页所有排序里都排在后面——而它恰恰是「优化」最容易挑中的那一格。
STEP 1

源片完整转写

带时间码的完整转写,禁止靠笔记做机械化——笔记会漏,而漏掉的那条一定是最贵的。官方字幕轨 + whisper 独立复核,实质差异 12 条逐条登记。

STEP 2

三家独立解读

三家各自只拿转写,互相隔离。产出:甲 42 条规则 + 13 主观项 + 25 空白格/乙 50 + 8/丙 20 + 4 + 10。汇总后 70 个语义条目。

STEP 3

分歧分级 → 参数轴

定值(不入轴)29 · 走测量 13 · 主口径+一档对照 4 · 完整参数轴 16 · 校准锚 8。实际入轴 20 条。

STEP 4

画面测量消格

12 个测量项,用自有行情数据复算(像素法只做交叉核对)。净效果:消掉 6 个参数格、收窄或改形 9 项、反向修正 2 项(原先定的值被自己的测量证伪)。

STEP 5

封板 → 开跑

三家确认「解读完整 + 参数轴覆盖足够」才开跑。参数空间 7.64 亿 → 9,555 万。封板后不许再加格。

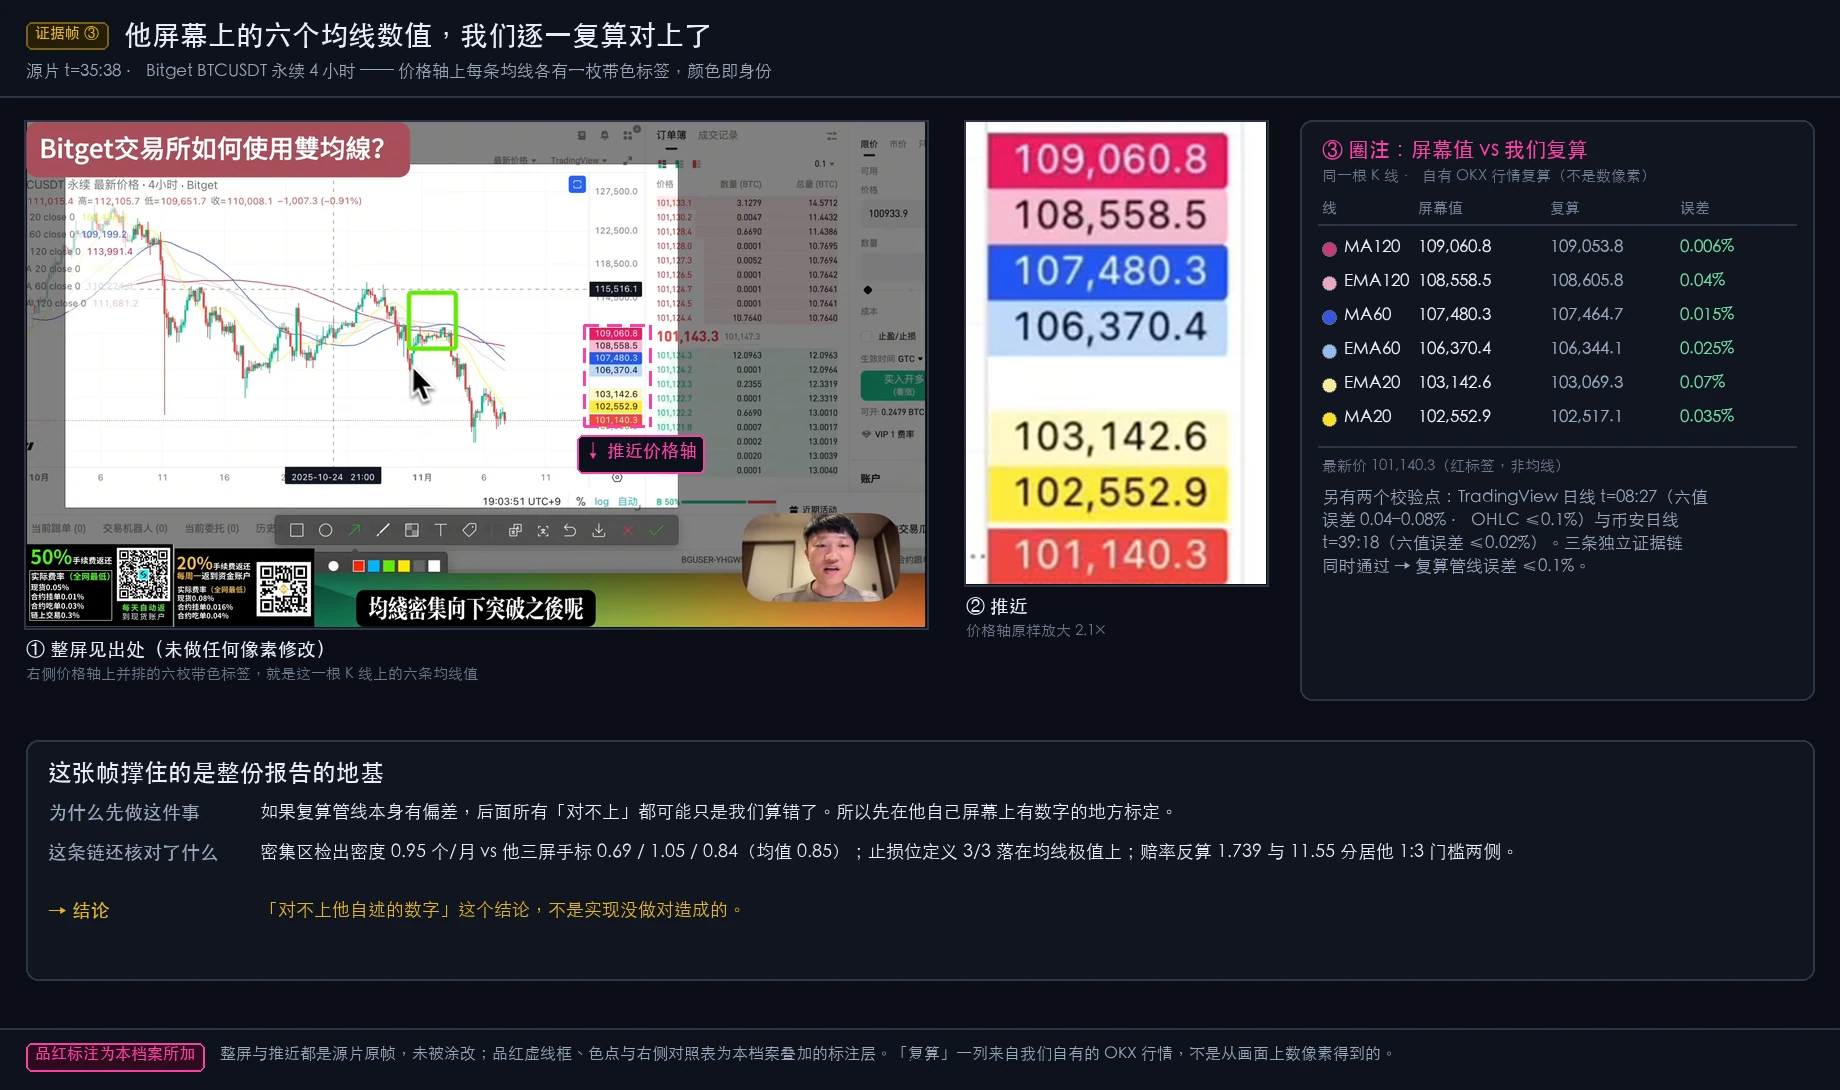
测量凭什么可信:先在 6 个校验点上标定

从源片画面逐帧取证,用自有行情数据复算该时刻的指标值——先从帧上读出标的/周期/日期, 再复算,不数像素。管线在 6 个校验点上标定:他屏幕上的六条均线数值 vs 我们复算的同一根 K 线。

0.006% – 0.08%
六线复算误差区间(含 OHLC ≤0.1%)
3 条
互相独立的证据链同时通过
(Bitget 4h / TradingView 1D / 币安 1D)
2025-11-07
录制日,经三条独立线索定案
UTC+8 陷阱
缓存日线曾按 UTC+8 对齐,系统性偏 0.5–1%;改用 4h 重采样成 UTC 日才对上
证据帧:源片 t=35:38 Bitget 4 小时图,价格轴上六枚带色均线标签,与我们复算值逐条对照🔍 点击看原图
证据帧 ③|校验点 1(源片 t=35:38 · Bitget BTCUSDT 永续 4 小时)。他的价格轴上每条均线各有一枚按线本身颜色着色的标签,颜色即身份。左=整屏见出处,中=价格轴推近,右=屏幕值 vs 我们自有 OKX 行情复算值的逐条对照(误差 0.006% – 0.07%)。这一帧也正是「20 均线 = MA20」定案的证据①:离最新价最近的那条是饱和黄 102,552.9。图上的品红虚线框、色点与对照表是本档案加的标注,原帧未被涂改;「复算」一列来自行情数据,不是数像素。
★ 最重要的一次消格

「20 均线」到底是 MA20 还是 EMA20——由测量定案为 MA20

他自己称这是最大障碍之一,全片从未指明。我们用四条独立证据链定案: ①价格轴上六枚按线本身颜色着色的标签,离最新价最近的那条是饱和黄=他设的第一条 MA20; ②复算交叉核对(MA20 更贴价格 1.40% vs EMA20 1.98%); ③图例文字配色一致,排除「两条 20 线颜色标反」; ④讲解图上他念的 60=蓝、120=紫与 MA 组配色一致。

效果 主网格规模直接减半。没有任何一条证据指向 EMA20。 诚实标注:证据②是那一帧特有的(那段行情先跌、反抽、再跌),不能推广;真正决定案的是证据①。
★ 反方向的一次独立扫描

覆盖复核:不是「转写 → 规则」,是「逐条陈述 → 它在参数轴里吗」

解读容易漏。所以另做一次反方向的扫描:逐章扫转写,对每一条涉及交易决策的陈述问「它在参数轴里吗」。 撰写时同样禁用任何实现产物。

逐章提取的陈述136 whisper 独立转写与官方字幕的实质差异12
其中涉及交易决策116 已覆盖但注释缺失4
已有参数编号覆盖111 = 95.7% 未覆盖且会影响信号5
这 5 条里最重的一条,导致了全程唯一一次增格 止损/止盈的触发机制:收盘确认 vs 盘中触及——源片里两套机制同时存在,而原参数轴只编码了其中一套。 增格走了与原参数轴相同的复审流程并留痕;除此之外,增格记录为空。
一处主动披露的污染点 三家解读者里,其中一家的输入文件在文首与文末各夹带了一段前人结论的字样,使它提前知道约 6–7 条前人认为重要的规则。 该解读者主动点名了 5 条可能受锚定的规则编号。这不影响最终参数轴(那 5 条另外两家也覆盖到了),但如实登记在此。
04 验收锚 · ANCHORS

用他自己说过的三个数字,当这次调查的尺子

为什么用他的话当 judge?因为换任何别的尺子,我们都在替他定义「成功」。 他自己公开说过频率、胜率、平均盈亏比这三个数——那就用这三个数问一句: 照他教的机械执行,能不能跑出他说的成绩?

锚他的原话时间码通过区间(封板值,开跑前立定)
P62
频率
「基本上每个月啊 大家记住 每个月可能才有两到三次交易机会」
(该句明确覆盖「一小时级别或四小时级别」)
12:09 4h 单标的信号频率 ∈ [1.5, 4.0] 次/月(容差 ±50%)
相邻校准锚:15m/5m 0.5–3 次/天 · 1D 1–6 次/季
P63
胜率
「我觉得我自己的平均胜率 也就是在30%到40%」/「最高的平均胜率也才50%」 04:11
03:57
全样本胜率 ∈ [28%, 50%]
显著 >50% 直接判定实现跑偏
P64
赔率
「6笔盈利 7笔亏损 盈亏比是5」 00:38 已平仓平均盈亏比 ≥ 4.0,目标 ≈5
P68
形状
「它在非趋势行情的时候 容易被打止损」 03:45 连亏段 ≥5 笔——已降级为纯记录列,不参与命中判定
(整体胜率 8–28% 时连亏 5 笔是必然事件,作为探测器灵敏度太低)
P69
单调性
「你交易的时间级别越短,出现交易机会的次数越多」 12:33 WR(15m) ≤ WR(4h)+5pp ≤ WR(1D)+5pp;某周期已平仓 <20 笔记「样本不足」
响应变量(写死,全程未改)

deviation = |频率 − 2.5| / 2.5  +  |胜率 − 35%| / 35%  +  |平均rr − 5| / 5

三个锚必须同时命中才算「忠实候选」,只命中一两个的一律淘汰。 「稳健」的判据同样开跑前立定:跨标的 ∧ 跨周期 ∧ 跨窗口都稳住才算真命中;任何一处塌掉,写成「样本内偶然」。

措辞纪律(看着像文字游戏,差别极大) 零盈利单导致赔率无定义时,判为「不可比·单列」,绝不允许当作「无穷差」排到末尾—— 排到末尾会看起来只是「很差」,实际是根本没有可用样本。 代码拒跑/功能没做的,一律写「未实现」,不许写成「结果不显著」。
★ 一处必须如实报告的不吻合

而且不吻合的方向与直觉相反

我们实测 4h 的密集密度是 0.85 个/月,只有他宣称「每月两到三次」的约三分之一。 三个并列的可调和解释(我们不替他选):

① 那句话明确覆盖「一小时级别或四小时级别」,1h 的密集数约为 4h 的 4 倍,单看 1h ≈ 3.4 个/月,吻合;
② 一个密集区不止一次入场(两种方法 + 他提到的加仓)⇒ 0.85 × 2 ≈ 1.7 次/月;
③ 他自述是「粗略一找」,实测他每屏都跳过大段行情(一屏 36 天、另一屏 58 天零标注) ⇒ 他手标的数量是机械检测器的下界,不是上界。

处置 封板带取 [1.5, 4.0] 次/月(4h 单标的);测量侧另建议分周期记录带 (4h 1.4–2.1 · 1h 3–4 次/月),两个口径并列报。 没有为了让他自洽而去凑一个阈值。
05 结果 · RESULT

跑穿封板参数空间之后

0
累计 · 稳健三锚全中
他自述的「频率每月 2–3 次 × 胜率 30–40% × 平均盈亏比 5」这三个数字的组合,
在忠实实现的参数空间里没有找到任何一个稳健成立的位置。
原始命中在各阶段累计出现于 18 个测量单元,但去重后只对应 2 个真正独立的参数格, 且两个都只在 BTC 4h(或含 BTC 的标的池)上成立,两个都已被跨标的 + 跨周期 + 跨窗口全数证伪。

分阶段计数 —— ★ 严格分单位

不同阶段的「1 个单位」含义不同。下表每一行只在自己的单位内有意义,不同阶段的数字不得相加。 混单位求和曾产生过一个错误的总数(291),已在 provenance 审计中作废并重列——这条更正本身也登记在此。

阶段单位定义数量原始三锚全中稳健三锚全中
Stage 1 单因子扫描参数格 × 记账口径66 (33×2)00
Stage 2 开仓块网格参数格 × 记账口径96 (48×2)1 (= C1,仅 B 记账腿)0
Stage 3 平仓块网格参数格 × 记账口径144 (72×2) + 探针 800
Stage 4 重入块参数格 × 记账口径16 (8×2)00
⇒ Stage 1–4 网格合计参数格 × 记账口径33010
Stage 3.5 定点证伪运行次数(2 格 × 13 条证伪线)261(同一格 C1 的复现行,不计通过)0
Stage 5 稳健性参数格 × 记账口径 × 标的 × 周期1269 → 去重后 6 个新参数格(全是 C1 的资金/成本变体)0
Stage 6 组合层参数格 × 记账 × 标的池 × 并发档 × 资金分配档669 + 口径裁决后追加 20
Stage 6 证伪(单标的)运行次数45—跨标的+跨周期 36 条稳住 0
Stage 6 证伪(池化)运行次数18—跨周期 0/4 · 跨池 1/6 · 跨窗口 1/6 段 · 消融 0/6
组合层自证逐位比对组36—36/36 逐位相同
代码版本中性复验复现比对162—结论零变化
未来函数硬验证逐笔比对120—120/120 完全相同

落空的不是三个锚,是其中一个:胜率

三个锚的落空不是均匀的。跨标的的 30 个测量单元上:

29 / 30
频率 P62 通过
15 / 30
平均盈亏比 P64 通过
6 / 30
胜率 P63 通过
≈26% vs 28%
胜率中位数 vs 带下限

各阶段配套统计同向:开仓块网格 3/48(最高只到 37.5%,自述的「峰值 50%」连影子都没出现); 平仓块网格 22/72;重入块 16 格全域 12.50%–20.00%,一次没摸到 28%。 而「胜率 ∧ 盈亏比同时进带」在开仓块与平仓块上分别是 0/48 与 0/72。

帕累托前沿:三锚要求的那个角点,落在可达集之外

开仓块 48 格里 deviation 有定义的 44 格,取 (胜率, 平均盈亏比) 的非支配点。纵轴为对数轴。

三锚要求的区域 胜率 ≥28% ∧ 赔率 ≥4.0 没有一格落入 23 51020 赔率带下限 4.0 胜率带下限 28% 813 1823 3340 胜率 % 平均盈亏比(对数轴) 37.50 / 2.96 8 笔 · 频率✗ 28.57 / 3.11 ← C1(A 腿) 27.27 / 3.67 25.00 / 4.42 · 频率✗ 23.53 / 6.46(17 笔) 13.64 / 14.65 · 仅 3 个赢家 11.11 / 18.70 · 10.00 / 18.76 —— 各 2 个赢家 频率锚也通过 频率锚不通过
在 赔率 = 4.0 这条线上,前沿能给出的最高胜率是 25.00%(差 3.0pp);若再要求频率过关,最高只有 23.53%(差 4.47pp)。 在 胜率 = 28% 这条线上,前沿能给出的最高赔率是 3.111(差 0.889)。 ⇒ (≥28%, ≥4.0) 是一个箱型约束的角点,而这个角点落在可达集之外。

另两条必须一起说的:①全局 corr(胜率, 赔率) = −0.151,替代关系只在前沿上强,前沿内部不成立—— 所以「优化」的余地不是沿前沿滑动,而是把大批格子推上前沿,但那条线同样绕开角点。 ②前沿的高赔率段是样本量假象:赔率 >6 的 5 个格,盈利笔数只有 4 / 3 / 3 / 2 / 2 笔。

全过程只出现过 2 个真正独立的参数格

纪律写在前面:发现某组命中锚时,默认假设它错了,主动去证伪,不去庆祝。 两个格都站在「两处都不按他画面上的样子来」的参数位置上。

参数格它偏离主口径的地方在哪命中被什么证伪
C1 空头扳机取 对称(对立面「忠实照抄不对称」才是测量定的主口径)
+ 赔率门槛取 5.0(主口径 3.0)
仅 BTC 4h
仅 B 记账腿
三锚 1.881 / 28.57 / 4.437
12 条证伪线无一稳住:换标的塌(ETH 塌频率+胜率、SOL 塌赔率)、换周期塌(1h 赔率 2.4、1D 零信号)、切段 0/3、 抽掉单笔最大赢家后两个锚同时出界
K01 空头扳机取 对称 + 止盈改固定 R=10 仅 BTC 4h,需并发 ≥2 跨标的 18/18 塌、跨周期 18/18 塌、切段 1/3

C1 在组合层与池化层又露头两次(并发档、三标的共享池 + 每标的读频率), 每一次都按同一套判据当场证伪,每一次都塌。 而且「预注册网格之外冒出来的命中,不算命中」——记账复核里曾冒出 2 格三锚全中, 其中一格的参数 P22=5.0 根本不在网格里,主动证伪掉了。

自己看:五个封板后 run 的逐笔进出场

下面每张图的 K 线、六条均线、金色密集带、买卖点与出场原因,全部直接来自该 run 的引擎 timeline, 可在页内缩放、平移、逐笔查看。每张图都自带三锚条(频率 / 胜率 / 平均赔率 + 进带或出带)、 全程持仓时间轴与全程逐笔明细表——点表里任意一行,K 线会定位到那一笔并高亮,反之亦然。 五张图都是封板后的 run,run_id 与代码版本标在图上;早期那批 chartdata 属于已作废的 run,已全部删除。

读图指南 进场箭头分两个开仓法,出场标记分三类原因——这一节最狠的发现,是靠后者被看见的
▲▼ 金色箭头 · 方法一 均线密集法。他花最多篇幅讲的那个。止损固定在密集框边,不会漂移。
▲▼ 冰蓝箭头 · 方法二 回踩 20 均线法。止损放在六线极值上,会随行情往前挪。
● 青绿圆点 · 结构目标止盈 他用约 6 分钟论证的那套平仓法真的成交了。 三年里几乎不出现——重入块 16 个参数格全部只成交 1 次, 单因子基线 5 / 76 = 6.6%。
■ 绿色方块 · 止损位已漂到盈利区 止损出场,但止损位已随六线漂过进场价,于是在盈利位置被扫掉。 18 个赢家里 13 个(72%)是这么赚到的,不是靠止盈。
▼ 红色箭头 · 亏损止损 76 笔已结算里 71 笔(93.4%)是被止损打掉的。
■ 灰色方块 · 回测结束强平 数据到头被强制平仓,不是策略的出场。单列出来,不混进「策略赚到的钱」里。

怎么用它自己验一遍:打开任一张图,看绿色的出场标记是方块还是圆点。 方块 = 止损类,圆点 = 他讲的那套止盈。BTC 1h 那张最直接:8 个赢家,圆点 0 个。 再看时间轴上「方法一」那条泳道——色带长度就是持仓时间,一笔占住 20 天到 250 天。 五张图合计:方法一 28 笔里,「绿色方块」(止损漂到盈利区)出现 0 次; 方法二 85 笔里出现 20 次。 这不是巧合——方法一的止损钉在密集框边,结构上就不会漂; 它总共只赚到 5 笔:2 笔走到结构目标、3 笔是回测结束强平(不是策略出场)。 出场分类只用引擎给的出场原因 + 进出场价两个字段推出来,不引入任何新判据; 导出脚本里有硬校验:全部赢家必须落在这几类之内,否则当场报错不出图。 上面这些计数都由页面从数据现算,不是写死的文案。

候选 C1 · BTC 4h · 唯一原始三锚全中格记录列+13.84%
21 笔平仓 / 6 个赢家。三锚 1.881 / 28.57% / 4.437 —— 三个都进带。 但单笔最大赢家 +1,108.38 占全部盈利的 37%:把它抽掉,胜率与赔率同时出界。 收益率是记录列,不参与任何取舍。
空头扳机忠实不对称→对称 赔率门槛1:3→1:5 θ=3.0% · N=28 · 收盘确认 · 并发1
run_id 3eb0e790eea8 · impl_ver 384e17eef6
主口径基线 · BTC 4h · 照他画面上的读法记录列−11.70%
空头扳机忠实照抄他画面上的不对称(实测多头偏移 0 根、空头 +3~4 根)+ 赔率门槛 1:3(三次判定动作用的都是 1:3)。 结果 16 笔 / 胜率 12.5%。 这就是「照他自己演示的样子来」得到的那一格。
空头扳机忠实照抄不对称 赔率门槛1:3 θ=3.0% · N=28 · 收盘确认 · 并发1
run_id e294e2c46814 · impl_ver fb011e7428

同一份 C1 配置,换个标的、换个周期

下面三张图与上面那张 C1 是逐字相同的参数(同一份封板配置、同一个代码版本 384e17eef6),只换了标的或周期。 「稳健」的判据在开跑前就立定了:跨标的 ∧ 跨周期 ∧ 跨窗口都稳住才算真命中。 三张图各塌在不同的锚上——这就是「样本内偶然」长什么样。 1D 上三个标的全部零信号(阈值 3.0% 在日线上产不出密集区),没有图可画,那本身是结论见 §08。

跨标的 · ETH 4h记录列+22.34%
三锚 1.432 ✗ / 20.00% ✗ / 5.727 —— 频率与胜率一起塌,而赔率反而更高。 30 笔 / 6 个赢家(3 笔结构目标 + 3 笔漂移止损)。这是五张图里「结构目标」成交最多的一张, 方法一 2 笔里也有 1 笔靠它赚到(持仓 216 根 ≈ 36 天)——五张图里方法一靠结构目标赚到钱只出现过 2 次, 另一次在主口径基线上(持仓 654 根 ≈ 109 天)。
与 C1 的差别只换标的
run_id c7b60fc5cfaf · impl_ver 384e17eef6
跨标的 · SOL 4h记录列+7.56%
三锚 1.966 / 29.41% / 3.579 ✗ —— 频率与胜率都过关,塌在赔率上。 17 笔 / 5 个赢家:3 笔漂移止损、1 笔结构目标、 1 笔是回测结束强平(持仓 1,483 根 ≈ 247 天)——方法一在这里唯一那笔「赢」, 出场原因不是策略,是数据到头了。
与 C1 的差别只换标的
run_id 76820639b367 · impl_ver 384e17eef6
跨周期 · BTC 1h记录列−1.74%
三锚 9.350 ✗ / 27.59% ✗ / 2.433 ✗ —— 三个锚一起塌。 29 笔 / 8 个赢家,而结构目标止盈全程成交 0 次: 8 个赢家 7 笔是漂移止损、1 笔是 258 天后的回测结束强平。 本页最直接的一张——绿色标记里一个圆点都没有。 另外同一个 3.0% 阈值在 1h 上把窗口内 57% 的 K 线都判成密集(4h 上是 15–19%), 即 §08「阈值不可跨周期搬运」的现场。
与 C1 的差别只换周期
run_id 5978b6c5b7fe · impl_ver 384e17eef6

频率锚的判据用封板值 [1.5, 4.0] 次/月(4h 单标的)—— ETH 的 1.432 就是照这条带判「低于下限」的。BTC 1h 的 9.350 是信号口径; 同一个 run 的开仓口径是 0.814,低于下限 —— 两个口径分别顶穿上下限,无论读哪个都出带。 锚值转录自 STAGE5_ROBUST §4 / §5 与 STAGE35_FALSIFY 的证伪矩阵,本页不重算。

最后一次露头,与当日的全套证伪

2026-07-30 裁决了一处口径(「每月 2–3 次」是每个标的还是所有标的加起来——主口径定为每标的), 裁决后三标的共享池翻出 2 条新候选。按纪律「网格外冒出来的命中不算命中」,当日补做全套证伪 18 次运行。

证伪线配置频率胜率 %平均赔率run_id
本体池 BTC+ETH+SOL · 并发 11.76031.255.885 ★78b03f692f3d
跨周期1h13.291 ✗32.083.144 ✗e23526638bf8
跨周期1D零信号4c5adcf3fd53
跨池BTC+ETH1.65728.12 擦线 0.12pp5.9319cfdbe3bfd84
↑ 且赢家只有 9 个(<10)⇒ 样本不足以支撑赔率估计
跨池ETH+SOL1.69925.00 ✗6.613f5acfe6fa349
跨池BTC+SOL1.92329.173.799 ✗f3101e8b13e1
消融关空头对称档1.432 ✗26.92 ✗8.754120ff84af484
消融关赔率门槛 5.02.18125.00 ✗7.17475437e82bbf7
消融两个都关(=全默认)1.90919.23 ✗10.118738752a8d4af
本体池 BTC+ETH+SOL · 并发 31.76029.414.581 ★826e57e8c2ad
跨周期1h / 1D13.291 ✗29.592.881 ✗ / 1D 零信号3e1cc15ac879
b0ab752562f8
跨池BTC+ETH / ETH+SOL / BTC+SOL1.657 / 1.699 / 1.92322.50 ✗3.988 ✗ / 3.920 ✗fd1a67cd66f4
91b2bf97c0f0
eb17c97a9248
消融三档同上1.432 ✗24.66 / 24.69 / 23.53 ✗4.630 / 5.015 / 5.147a6cb1746ea22
ac6b525abaf4
d51c82ffcbff
jackknife各抽掉单笔最大赢家—29.03 / 28.573.183 ✗ / 3.603 ✗两条都塌在赔率上
事后切段W1 / W2 / W3 三段并发1 三锚全中 1/3 · 并发3 0/3—
判定

两条池化候选全部判为「样本内偶然」。累计稳健三锚全中仍然 = 0。

顺带的一致性自证:消融「关赔率门槛 5.0」的两条 run_id 与稳健性阶段另一候选的池化记录完全相同—— 因为该候选就是 C1 去掉那一档。同一份配置复用同一个 run_id、零新增记录, 「同一次测量只占一个 run_id」的机制在此再次自证。

05B 差多远才能对上 · DISTANCE

那么,要改多少才能对上?

上一节答的是「对不上」。这一节答一个更有用的问题:把他讲的规则往哪个方向、改多少, 他自述的那三个数字才会同时成立? 好在这个距离不用另跑一遍就能量出来——封板在开跑前就把「距离」写死成了响应变量: 偏离度 = |频率−2.5| / 2.5 + |胜率−35%| / 35% + |平均赔率−5| / 5 三个锚各自离带中心多远,加起来。全过程按它排序,取值一格未改,不存在寻优。

一处不改 · 照他画面上的读法
1.3744
三锚 2.162 ✅ / 12.50% ✗ / 2.018 ✗
run 87d4bfb5d1e4(= 主口径基线)
改一处 →
只把他讲的空头扳机换掉
0.3422
三锚 2.471 ✅ / 23.53% ✗ / 4.986 ✅
偏离度砍掉 75%,胜率从 12.50 抬到 23.53——但还差 4.47 个百分点
再改一处 →
再把赔率门槛 1:3 换成 1:5
三锚全中 ✓
三锚 1.881 ✅ / 28.57% ✅ / 4.437 ✅ = 候选 C1 · run 3eb0e790eea8
注意它的偏离度反而升到 0.5438——「进带」与「最接近」是两件事
★★ 正面回答

要让三锚全中,最少得把他讲的那个空头扳机换掉——而那正是他在画面上明确演示过的一处

按偏离度升序排出的前 10 个候选,10 / 10 都带「空头扳机取对称版」这一档。 他逐字说出来的那个空头扳机(「当它再次跌破 2 均线的时候」〔19:58–20:11〕, 即 20 均线被上穿后再下穿才入场)在这份排序上被整体压在后面。

而这一档不是我们从两种读法里挑好看的那个:画面上量出来的不对称是真的—— 多头入场偏移 0 根,空头 +3~4 根,所以「忠实照抄不对称」被测量升为主口径。 换句话说,要靠近他自述的数字,第一步就得放弃他自己演示过的那个扳机。

这句话不能简化成什么 不是「对称版更好」——这次调查的响应变量从头到尾是三锚偏离度,不是收益率, 所以这里说的「更靠近」只在「靠近他自述的数字」这一个意义上成立。 正确的说法只有一句:用他自述的数字当尺子量,他讲的那个不对称扳机对不上。

诚实标注:该不对称本身的证据是全片最弱的一处——唯一实例在 2022 年的日线图上, 只有像素估计、无法用行情数据复算(我们的数据覆盖不到那段的对应交易所)。 因此它被归类为规则分歧,不是规则缺失。

前 10 名候选:一个例外都没有

候选池与排序规则是开跑前写死的(278 个测量单元 → 孪生合并掉 100 对 → 178 个可分单元, 按偏离度升序取前 10)。C1 自然排第 9,兜底条款没有被触发。 「与他画面上那套读法的差别」一栏,就是每一格必须改动的地方。

代号偏离度 频率胜率 %平均赔率 三锚全中与他画面上那套读法的差别
基线1.3744 2.16212.50 ✗2.018 ✗ ✗一处不改(=照他画面上的读法)
K010.26652.471 27.27 ✗4.829✗ 换空头扳机 + 止盈改固定 R=10
K020.34222.471 23.53 ✗4.986✗ 只换空头扳机——改动量最小的那一格
K030.43132.471 23.53 ✗5.460✗ 换空头扳机 + 平仓法改「先结构目标、走不到就固定 R」
K040.46352.471 27.27 ✗3.845 ✗✗ 换空头扳机 + 止盈改固定 R=10(另一记账腿)
K050.46922.471 23.53 ✗4.351✗ 换空头扳机 + 平仓法改
K060.51422.359 27.27 ✗3.815 ✗✗ 换空头扳机 + 方法一的形态变体改成「回踩 ∪ 站稳」
K070.54282.359 27.27 ✗3.672 ✗✗ 换空头扳机 + 同上(另一记账腿)
K080.54312.471 38.462.837 ✗✗ 换空头扳机 + 平仓法改 + 分批止盈改等分
K09 = C10.54381.881 28.574.437✓ 换空头扳机 + 赔率门槛 1:3 → 1:5
K100.59512.443 30.002.853 ✗✗ 换空头扳机 + 止盈改固定 R=3

「记账腿」= 仓位分母取止损标称线还是触发线(见 §05 与 §09-B 的 L1);同一个参数格在两条腿上算出的赔率不同, 所以有几格以两条腿分别入榜。表中「三锚全中」列判的是原始命中,不是稳健命中—— K09 那个 ✓ 在 12 条证伪线上无一稳住(见 §05)。 数据出处 STAGE5_ROBUST §2(候选池与排序规则)与 STAGE1_OAT §2(基线行)。

「差一点」到底差在哪:两个锚从来没有同时进带

缺口 0.1596

单因子扫描里最接近的一格——就是只换空头扳机那一格: 胜率 23.53(差 4.47pp)· 赔率 6.462 ✅ · 频率 2.471 ✅

缺口 0.1081

48 格交互网格里最接近的一格:胜率 27.27(只差 0.73pp)· 赔率 3.672(差 0.33)· 频率 2.359 ✅ —— 也是换了空头扳机的格

0 / 48 · 0 / 72

胜率与赔率同时进带的次数:开仓块网格 48 格、平仓块网格 72 格,一次都没有。 缺口能压到 0.1081,但压不到 0

「缺口」= max(0,(28−胜率)/28) + max(0,(4−赔率)/4), 命中 ⇔ 缺口 = 0。交互效应确实做了功——把差距缩小了约三分之一, Stage 1 里从没出现过「胜率 27.27 且赔率 3.67」这种两项都逼近的格,它是两条轴的纯交互产物。 但缺口 0.1081 ≠ 0。

帕累托前沿给出的硬判据

(胜率 ≥28%, 平均赔率 ≥4.0) 这个角点,落在可达集之外

在赔率 = 4.0 这条线上,可达的最高胜率是 25.00%(其中频率也过关的只有 23.53%); 在胜率 = 28% 这条线上,可达的最高赔率是 3.111。 所以这不是「参数没调好」,是这两个锚在他给出的规则下互相挤压。

已知局限 · 必须一并说明 这条帕累托前沿只在 Stage 2(开仓块 48 格)上算过,没有跨阶段重算。 它是一条局部判据,不能当成全参数空间的前沿。 本页不为了让这条判据更好看而补算——补算就变成了「为结论找证据」, 与封板纪律相反。如实标为已知局限。
还有一条更省事的路,但它不算 有一个改动能让三个数字立刻都好看:给系统加一个震荡行情过滤器。 他自己明确承认这套系统在震荡行情容易被连打止损,但全片没有给出任何过滤器(见 §06 第 40 格)。 封板把「不启用」定成了定值,而且这是封板最重要的一条纪律—— 加过滤器数字会立刻变好看,但那一刻实现的就不再是他的系统了。 同理,本页不推荐上表任何一格:参数是在样本内被搜索过的(见 §09-D)。
06 规则空白 · GAPS

他没讲死的 41 个格子

收录标准:源片没有给出可判定的规则(要么完全没提,要么提了但没给数值/定义/裁决依据), 以致实现时必须由我们填。A 类(零提及)12 条 + B 类(提了但不可判定)29 条 = 41 条; 另有 C 类 4 条是「源片内两套并存」,性质不同,不合并计数。 「影响多大」一栏只给可测的影响,标 ★ 的是改变判定结果的。

下面先挑 12 条最有杀伤力的;完整 45 条在下方折叠区。

#格子他讲了没有我们怎么填的影响多大
13密集的阈值 讲了形态(「密密麻麻缠绕在一起」),零数字 走测量 → 三档 2.1 / 3.0 / 4.6% ★★ 最大的单点影响
21「20 均线」= MA20 还是 EMA20 他自己称之为最大障碍之一,从未指明 走测量 → 定案 MA20,消格(四条独立证据链,无一指向 EMA20) ★★ 主网格规模直接减半
25赔率门槛是 1:3 还是 1:5 5 处原话互相冲突 主 3.0 / 对照 5.0,两档都跑,由锚淘汰 ★★ 唯一命中格恰好站在对照档上
40震荡行情的过滤器 他明确承认这套系统在震荡行情容易被连打止损,但没给任何过滤器 定值:不启用(这是封板最重要的一条纪律) ★★ 加过滤器数字会立刻变好看,但那一刻实现的就不再是他的系统
38能不能同时持多仓 / 最多几仓 从未说过要同时持多仓,也没说不能 单仓引擎默认 1 仓(=我们的假设);组合层补测 1/2/3 仓 ★★ 见 §08:一个恰好决定 BTC 上三锚能否同时命中的开关,落在规则空白里
22空头版的扳机是否与多头对称 空头描述与多头不对称,其中一句疑似口误 2 档 对称 / 忠实照抄不对称(后者由测量升为主口径) ★★ 见 §07-4
3每笔风险占本金的百分比 只给绝对金额(10 USDT、100 USD),从未给本金基数 3 档 0.5% / 1% / 2% ★ 大——2% 这一档是从他晒的账户成绩反推的,必须标注为反推,不得呈现为规则
101h / 4h 的杠杆上限 源片在这一点上完全沉默(「3 倍以下」那句的条件从句只限定日线/周线) 定值:日线/周线 <3×;1h/4h 不施加上限 ★ 大(实测开仓杠杆达 39.37×)
11同一根 K 线上多个活跃密集同时给信号时先做哪个 零描述 按密集结束时间由老到新 ★ 大——系统性偏向长持仓的方法一,把方法二成批挤掉。这是我们造成的偏置,已量化、已在组合层消除
12「每月 2–3 次」是每个标的还是所有标的加起来 全段零处提及标的数量;给三个标的是在另一章,两处从未连读 裁决:主口径 = 每标的,池合计 = 对照档,两个数并列报 ★ 大——直接决定三标的共享池的两条记录算不算命中(已裁决 + 已证伪)
31分批止盈每档卖多少 讲了分批这个动作、给了三个价位,每档卖多少一个字没讲 2 档(两档都是对空白的填充) ★ 大——直接决定平均盈亏比
39加仓:加多少 / 什么时候 / 止损怎么调 / 最多几次 只用半句话带过「就说可以在这继续加仓」〔28:45〕 未实现(代码层直接抛错拒绝运行) 未知——无法测。见 §09:这是规则缺失,不是「测了不成立」
展开完整清单:A 类 12 条 + B 类 29 条 + C 类 4 条共 45 行

A 类|源片零提及(12 条)——上表已列 #3 / #10 / #11 / #12。

#格子我们怎么填的影响
1均线用什么价格源定值 close(他两次调参只改长度与颜色,行为确认)小
2移动止损 / 保本止损定值:不启用★ 大——见 §08:赢家主要靠止损位跟随均线漂移离场
4滑点定值 1 bp 单边小(对临界赔率信号有微量筛除)
5资金费率按历史实值逐 8h 计入中——该假设实际未落实,见 §09
6同一密集止损后可否重入2 档 关 / 开中
7信号有效期(密集多久失效)2 档 无限 / 6×密集长度★ 大(有限档把频率从 2.162 打到 0.870,掉出带外)
8价格正处在密集区内部时算不算信号定值 = 无信号;封板明文禁止「就近归类」启发式中
930% 仓位与每笔风险的基数关系2 档 期货权益 / 总资金★ 大(总资金档把超支放大 ≈3.3 倍)

B 类|提了,但没给可判定的数值 / 定义 / 裁决依据(29 条)——上表已列 #13 / #21 / #22 / #25 / #31 / #38 / #39 / #40。

#格子我们怎么填的影响
14密集的最小持续根数走测量框宽中
15密集区的上下边界(从不说,只用画面指)走测量 → 消格:= 均线极值 ×(1±1%)★ 大(决定止损放多远)
16「标准密集 / 高阶密集」怎么分(说了有区别,没给标准)走测量 → 以「证明不可实现」的方式消格★ 大,见 §07-1
17MA 与 EMA 要不要同时满足3 档 仅MA / 都要 / 分束中
18均线「发散」的间距阈值(只有比喻)走测量 → 定值 2.7%(4h) / 5.5%(1D)中(外推口径已知不自洽,见 §09-A7)
19「一直」是几根主 2 根 / 对照 1 根小
20入场落在哪根 K 线(从头到尾一个字没说,只有画面箭头)走测量 + 2 档 触发根收盘 / 下一根开盘中
23「第一次」是相对什么计数、什么时候清零(出现 3 次,从未定义)2 档 每次突破重算 / 每个密集重算中
24「有效」突破的定义(说了至少 5 次,一次都没定义)走测量把 4 档收窄为 2 档(收盘穿透 1.5% / 2.0%)★ 大
26计算赔率时目标价怎么来(形成逻辑循环:要用目标算赔率,但目标由平仓法定,平仓法在后面才讲)3 档,且与平仓法成对绑定(8 组合法配对)★ 大
27假突破的容错(三家解读全漏)走测量 → 消格中
28前两种方法怎么二选一(他没说,只给了创新高这一个分支)3 档★ 大
29固定 R 取 3 / 5 / 10 里的哪一个(三个都给了,没给依据)3 档全跑中
30「上一个密集」= 时间上近还是价格上近主 按价格距离 / 对照 按时间距离中(实测两者会指向不同的框)
32多近算同一个密集(合并粒度)走测量(7 个框合成 3 个反推)中
33止盈目标取第几个密集(两处原话直接冲突,三家全漏)走测量 → 消格(同帧两个箭头判定)★ 大
34斐波那契的摆动锚点怎么定走测量 → 消格(实现中曾私填一个「120 根」,被判违反封板并删除)中
35仓位表格里的 0.002 与 0.02(算术矛盾)走测量读表格公式★ 大,见 §07-3
36手续费具体费率(只讲原则,一个数字都没给)2 档 0.06% / 0.03%小(实测 18/18 逐格完全相同)
37三个标的是共享资金还是各自独立(从未说怎么组合)实现假设:各自独立;组合层另测共享池★ 大
41六条线里 120 均线要不要进密集判定实现按定义(六线),并登记该处画面与定义不一致★ 大,见 §07-2

C 类|源片内两套并存(4 条,严格说不是「缺失」而是「冲突」)——不并入 41 条计数。

#冲突处置
42止损/止盈的触发机制:口播三次说「有效跌破才止损」(=收盘确认),演示两次是开仓同一秒挂固定价条件单(=盘中触及)全程唯一一次增格:2 档全跑
43「开仓必带止盈止损」与他唯一一笔真钱交易的执行不符——若真挂了固定价止盈,那张单会自动成交,他就不会说「没平在最低点」源片存在第三种执行形态(挂单但目标在结构极值之外,靠人工出场)。无法机械化 ⇒ 不入轴,只登记为「实盘赔率会低于回测赔率」的系统性偏差(该笔实测差 ≈1.2R)
44「均线密集之后一定会跟随一个均线发散」(绝对化断言) vs 「在非趋势行情容易被打止损」(自认缺点)两句并列登记;后者被用作反向探测器
45自述战绩「6 笔盈利 7 笔亏损」= 46.2% 胜率 vs 「我自己的平均胜率也就在 30% 到 40%」把胜率带的上界放宽到 50%,46% 落在可接受上半区,不单独作判据
07 内部不自洽 · INCONSISTENCY

源片内部对不上的 5 处(逐条带证据与时间码)

再次声明边界:本节记录的是陈述与陈述之间、陈述与画面之间的不一致。 教学口播中出现口误、简化、前后侧重不同是常态;本节不作动机判断,只登记可验证的事实。

★★ 07-1

密集的正反样本,在两个维度上都不可分

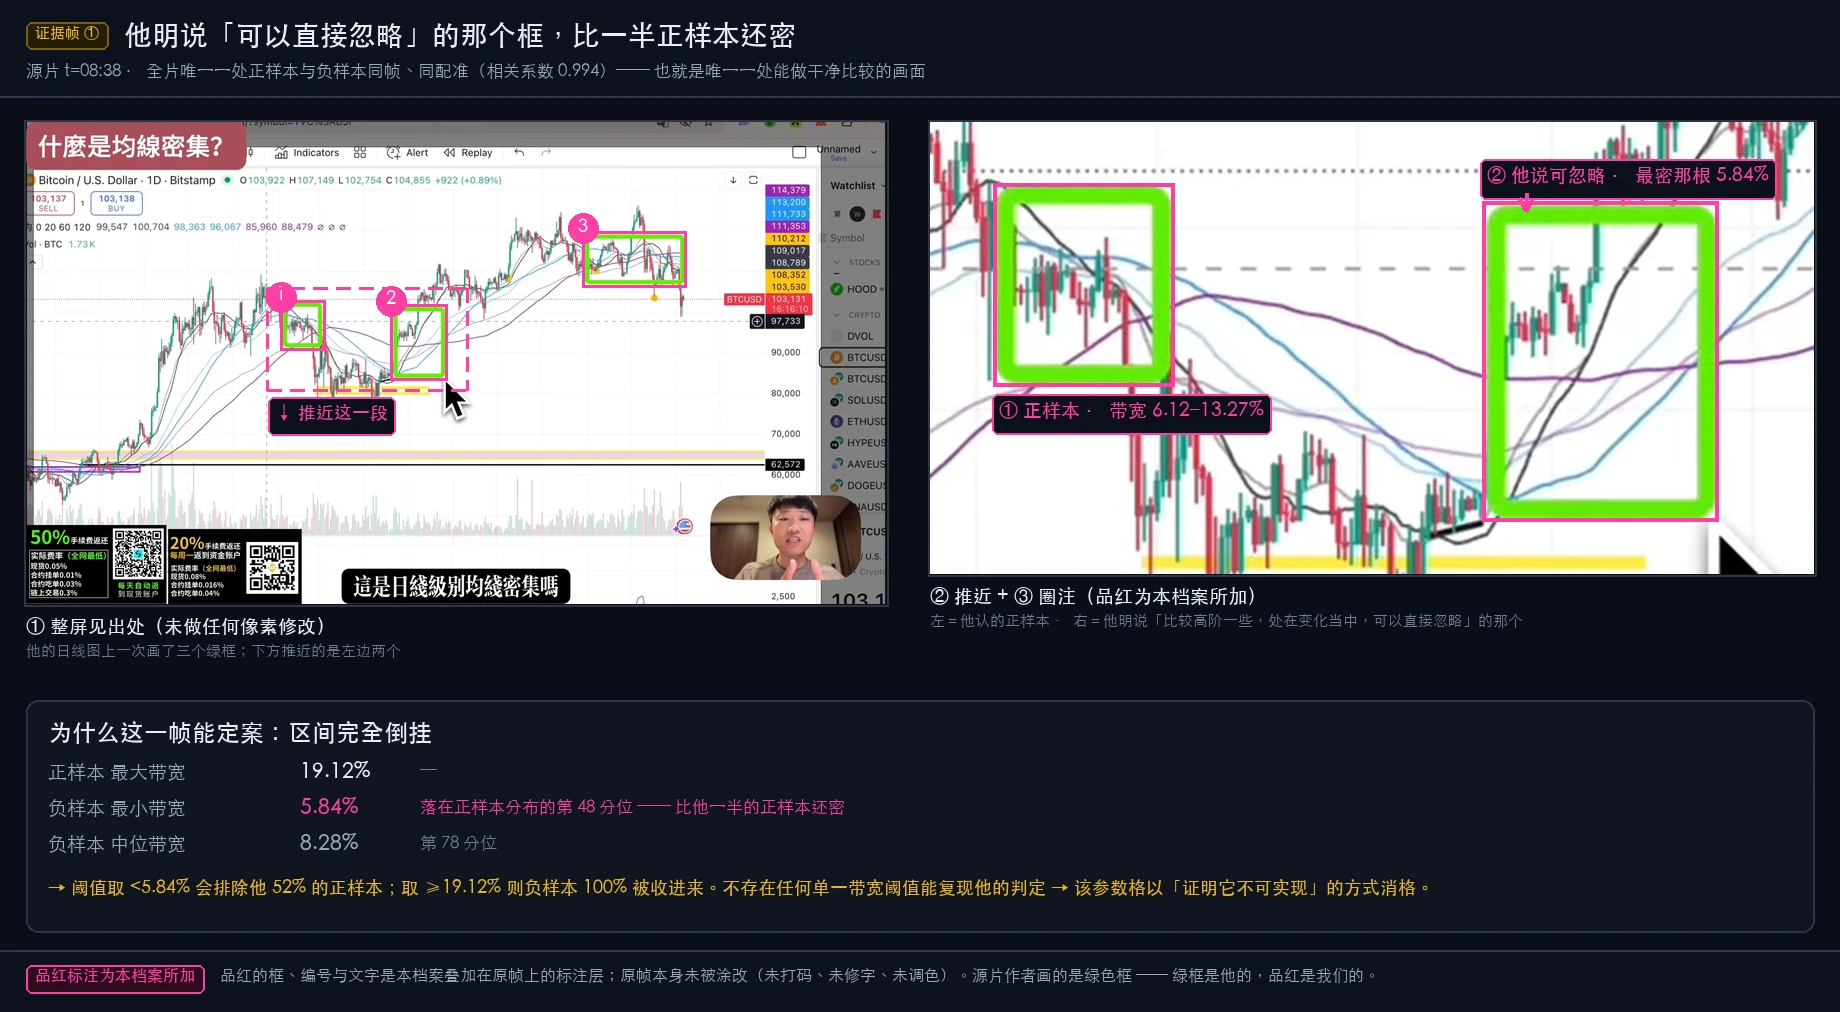
源片有一帧同时给出正样本与负样本(三个框同帧、同配准,相关系数 0.994)——这是全片唯一一处能做干净比较的地方。 他明说中间那个框「比较高阶一些 它是处在变化当中的……就可以直接忽略」〔08:40〕。

证据帧:源片 t=08:38 日线图上他一次画了三个绿框,中间那个是他明说可以忽略的负样本🔍 点击看原图
证据帧 ①|正负样本同帧(源片 t=08:38)。左=整屏见出处(他在同一张日线图上一次画了三个绿框),右=推近左边两个。①是他认的正样本,②是他明说「可以直接忽略」的那个——而②最密的那一根带宽 5.84%,落在正样本分布的第 48 分位:比他一半的正样本还要密。绿框是他画的;品红的框、编号与文字是本档案加的标注层,原帧未被涂改。
项带宽落在正样本分布的第几分位
正样本最大带宽19.12%—
负样本最小带宽5.84%48%——他明说要忽略的那个框,比他一半的正样本还要密
负样本中位带宽8.28%78%

区间完全倒挂:负样本整体嵌在正样本分布的内部。 阈值取 <5.84% 会排除掉他 52% 的正样本;取 ≥19.12% 则负样本 100% 被收进来。 不存在任何单一带宽阈值能复现他的判定。 第二个维度(均线斜率)同样不可分:负样本 |MA20 斜率| = 0.63 %/根,而某个正样本的同一指标是 0.66 %/根——比负样本还陡。

处置 这个参数格以「证明它不可实现」的方式消格。这本身就是一条结论: 「高阶密集」这个区分在源片给出的证据下无法机械化。 我们没有凑一个阈值让他看起来自洽——凑阈值太容易、看起来还很专业,正因如此这条最容易被下一次的自己绕过去。

不确定度已登记:他标为「可以忽略」的那个负样本框,与他在平仓法演示里当作有效止盈目标使用的正样本框, 时间上重叠 14 天。但两框画在不同缩放图上、边界手拖 ±2–3 日,价格带只部分重合—— 准确说法是「两框覆盖区间有实质重叠」,不是「同一个框判了两次相反结论」。
★ 07-2

他画的框不包住六条线

密集的定义要求「所有的线密密麻麻缠绕在一起,分不清谁在上谁在下」〔08:14〕, 但实测多个正样本框里 120 均线明显在框外。 ⇒ 他实际框的是「K 线 + 20/60 那一束」,120 只是在附近靠拢。

处置 严格按定义(六线 max−min)实现,会比他画的框严格得多。 该差异已登记,未擅自放宽定义——放宽会让数字好看,但那就不是他说的那句话了。
★ 07-3

仓位表格里的公式是硬编码的

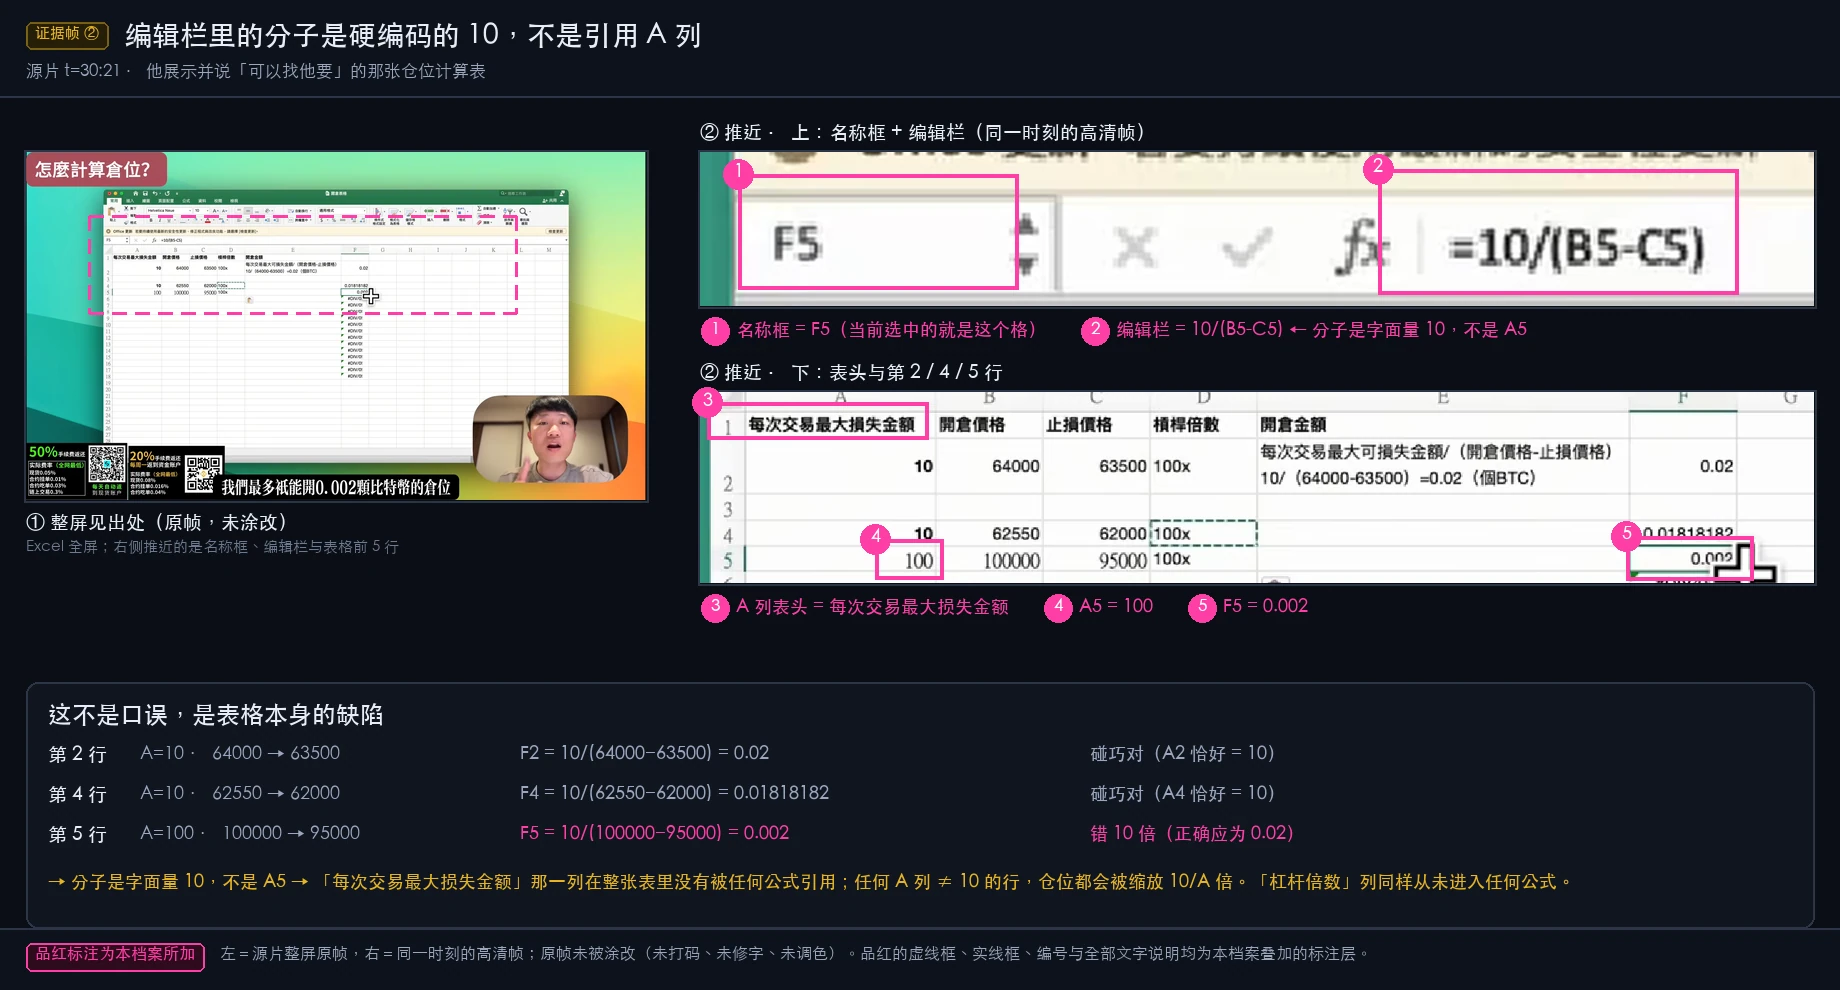
他展示的仓位计算表(并在片中说可以找他要):

行最大损失金额开仓价止损价输出对错
21064000635000.02碰巧对
41062550620000.01818碰巧对
5100100000950000.002错 10 倍(正确应为 0.02)

证据帧上名称框显示 F5、编辑栏显示 =10/(B5-C5)——分子是硬编码的字面量 10,不是引用 A 列。

证据帧:源片 t=30:21 Excel 名称框显示 F5、编辑栏显示 =10/(B5-C5),第 5 行 A5=100 输出 0.002🔍 点击看原图
证据帧 ②|编辑栏帧(源片 t=30:21)。左=整屏见出处;右上推近的是名称框(①=F5)与编辑栏(②=10/(B5-C5)),右下推近的是表头与第 2 / 4 / 5 行——③ A 列表头写着「每次交易最大损失金额」,④ A5 = 100,⑤ F5 却输出 0.002。公式的分子是字面量 10,所以 A 列在整张表里没有被任何公式引用。品红的框、编号与文字是本档案加的标注层,原帧未被涂改。
五条推论 ①这不是口误,是表格本身的缺陷;②「最大损失金额」那一列在整张表里没有被任何公式引用; ③任何最大损失金额 ≠ 10 的行,仓位都会被缩放 10/该值 倍;④「杠杆倍数」列从未进入任何公式; ⑤输出的量纲是币的个数,而表头写的是「开仓金额」。
★★ 07-4

他讲的空头扳机,对不上他自述的数字

两件事都是真的,必须并列陈述:

· 画面上量出来的不对称是真的:多头入场偏移 0 根,空头 +3~4 根。 因此「忠实照抄不对称」被定为主口径。

· 但用他自述的数字当尺子量,排在前面的全是对称版:按三锚偏离度升序排出的 前 10 个候选,10/10 都带「对称」这个档位,「忠实照抄不对称」整体被压在后面。

正确的写法(不得简化) 这不是「对称版更好」的结论——而是「用他自述的数字当尺子量,他讲的那个不对称扳机对不上」。

⚠ 该不对称本身的证据也是全片最弱的一处:唯一实例在 2022 年的日线图上, 只有像素估计、无法用行情数据复算(我们的数据覆盖不到那段的对应交易所)。 归类为规则分歧,不是规则缺失。
★★ 07-5

「每笔最多亏 X」与「盈亏比 5」不可兼得

这不是「参数没调好」,是两句自述在同一套规则下不能同时为真。 同一条交易序列,只改仓位怎么算——不改任何信号、不改任何止损止盈位置:

记账口径单笔实际亏损 / 预算平均盈亏比三锚
仓位分母取止损标称线(主口径)2.12× 超支4.437 ✔★ 全中
仓位受名义帽 30% 约束(真正把风险按住)1.59×(明显改善)3.378 ✗塌

ETH 上更极端:超支从 8.12× 压到 3.20×,同时把 4.437 量级的盈亏比压到 4.012(贴边)。 组合层复核:18/18 个单元上,名义帽都把盈亏比压低(BTC 上 −32% ~ −45%)。

措辞边界(必须照此写) 正确的说法是「在任何一种把风险真正约束住的记账下,平均盈亏比都进不了带」, 不是「他的仓位规则算错了」——因为他根本没有给出可判定的仓位规则: 单笔风险占本金多少、30% 指资金池还是名义帽、基数是期货权益还是总资金,三处全是空白(见 §06 第 3/9/37 条)。 我们填的那三个空白本身就是实现假设(§09 的 A4 / A5 / A12)。
另有 8 处已登记项(含 5 处赔率门槛原话冲突的完整对照)展开
#项内容
a赔率门槛:5 处原话,两组互斥 事后账户统计「最少 1:5」〔00:38〕· 同句自我升格「最少都要大于 1:3 或者说 1:5」〔03:33〕· 演示判合格 1:3〔15:04〕· 演示判不合格「赔率小于 1:3 我自己是不会这样去交易的」〔36:59〕· 接单规则「只要赔率大于 1:3 我都会去尝试」〔40:37〕。 三次判定动作一律用 1:3 ⇒ 1:3 是主口径;1:5 从未被用来否决过任何一次机会。 但封板时纠正了措辞:转写只能支持「1:3 是主口径」,不能杀掉 1:5 这一档(「门槛是 3」与「实际只接 ≥5 的」在逻辑上相容)。两笔演示单的实测赔率在所有口径下都分居门槛两侧 ⇒ 测量无法裁决,两档必须都跑。
b止盈目标取第几个一处说「第一个」、另一处说「第二个」,两处直接冲突且三家解读全漏。测量用同帧两个箭头判定:所谓「第一个绿框」指的是开仓所在的那个密集本身 ⇒ 规则 = 「排除开仓所在密集」,两处自洽,消格
c两套止损触发机制并存见 §06 第 42 条。这不是解读分歧,是转写里同时存在两套互斥机制,而原参数轴只编码了其中一套
d「9 条线」说图上有 9 条线(实为 3 条 MA + 3 条 EMA = 6 条)〔34:48〕,紧接着自己纠正;同一操作在另一处演示时说对了「出现 6 条均线」〔38:43〕。三家一致判为口误,不入轴
e演示中的 150 vs 100 美金同一句里两个金额自相矛盾;实测成交金额支持后者,判为口误
f「在均线密集区开仓」与「价格在密集区内部 = 无信号」这条定值字面冲突;语境上是泛指「用密集法开的仓」,已补注释而非改轴
g平台适用性的前后不一一处说某平台「只能放很少一部分资金、不能当主力」,但开头晒的账户正是该平台上金额更大的那个
h三条「新手建议」被当成了他本人的规则覆盖复核发现:3 处被参数化的陈述其实是他给新手的建议——他本人明说自己也做美股/A股/黄金/期货,也做短线。已登记,参数轴未改(改了会更不忠实)
i目标排序在现实中不单调「时间上往前找」与「价格由近及远」在实测的一屏上会给出不同的第一目标
08 机制发现 · MECHANISM

两条反直觉的机制,以及三件他没讲但决定结果的事

这些是调查的副产物,但它们比「0 命中」更能说明这套规则在这段数据上到底发生了什么。

★★ 反直觉 08-1

赔率门槛其实是胜率的来源——关掉它,赔率反而升上去

直觉是:赔率门槛越高,留下的单子赔率越高。实测正好相反——门槛在做的事是把胜率托住。 同一条池化配置,逐项消融:

配置频率胜率 %平均赔率run_id
本体(对称档 + 门槛 5.0)1.76031.255.88578b03f692f3d
关掉赔率门槛 5.02.18125.00 ↓7.174 ↑75437e82bbf7
两个都关(=全默认)1.90919.23 ↓↓10.118 ↑↑738752a8d4af

胜率 31.25% → 25.00% → 19.23%,同时平均赔率 5.885 → 7.174 → 10.118。 门槛拿掉之后放进来的那批单子,是赔率极高但几乎不赢的——它们把平均赔率抬上去,把胜率拖下来。

同一个机制的两个面 这与开仓块网格里量到的形状一致:把赔率顶到 14.6–18.8 的那个组合(冻结止损 + 高门槛只留极远目标), 代价是胜率塌到 10–14%;而同样的组合在更宽的密集阈值下直接给出 4 格「胜率 = 0%」 (已平仓 12–18 笔一笔不赢,最长连亏 12–18)。

⇒ 赔率是由离场距离决定的,而把离场距离拉长的唯一手段同时在杀胜率。 这就是「胜率 ∧ 赔率」在 48 格与 72 格上双双 0/48、0/72 的结构性原因。
★★ 反直觉 08-2

样本量变大 ≠ 稳健性变好

把三个标的合成一个共享池,样本量从单标的的 21 笔涨到 32 笔,三锚看起来更漂亮了 (1.760 / 31.25% / 5.885,三个都进带)。直觉是:样本变大 ⇒ 结论更稳。实测两条都不成立。

① 频率那一项,池化根本没有产生任何新信息。 三标的共享池的「每标的频率」恒等于三个标的各自频率的算术平均(4 个池子逐个验证,误差 0)—— 因为组合层不碰信号层,信号数就是逐标的相加。 而三个成分里 ETH 单独就是 1.432,低于下限 1.5。 池之所以能过频率锚,是另外两个标的把 ETH 的不及格分抬过了线—— 这与频率锚的原话(一张图上每月出现 2–3 次机会)在方向上是相反的。

② 样本变大了,jackknife 照样塌,而且塌的位置换了。 单标的层(21 笔)抽掉单笔最大赢家 ⇒ 胜率与赔率同时出界; 池化层(32 笔)抽掉单笔最大赢家 ⇒ 胜率活下来了(29.03 / 28.57),但赔率两条都塌(3.183 / 3.603)。

这条为什么重要 「换个更大的样本再看看」是最常见的自我安慰。本例里样本确实变大了、数字确实变好看了, 但好看来自平均效应,不来自稳健性——一换池子组成(3 种两两组合全塌)、一换周期(1h 赔率塌 / 1D 零信号)、 一抽掉一笔赢家,全部瓦解。
★★ 08-3

他用 6 分钟论证的那套止盈法,三年几乎不成交

口径走到结构目标的次数
重入块 16 个格1 次,16/16 个格完全相同(已平仓 13–16 笔,其中 12–15 笔是止损出场)
单因子扫描基线5 / 76 = 6.6%
唯一命中格 C12 / 21

这条发现跨两种执行口径都成立(这是它最硬的地方):把止损从「收盘确认」换成「盘中触及」后, 总平仓笔数从 528 涨到 742(+40.5%),但够到结构目标的绝对次数几乎不变(74 → 72)—— 多出来的 214 笔全部是被提前打掉的止损。止损占出场原因的比例同步从 76.9% 升到 85.4%。

为什么必然如此 走到目标的那 5 笔,其入场时的门槛赔率均值只有 3.83;没走到的那 71 笔,门槛赔率均值是 20.82(全体中位 8.01)。 ⇒ 止盈目标被设在了平均 19.7R 的位置上,93% 的交易走不到那里。
★ 08-4

真正赚到钱的赢家,72% 不是靠止盈离场的

出场原因笔数其中盈利平均
走到结构目标止盈5(6.6%)5(全盈)+4.344R
被止损打掉71(93.4%)13−0.579R(其中盈利者平均 +3.427R)

18 个赢家里有 13 个(72%)不是靠止盈赚到的,而是靠止损位跟着 20 均线往上走、最后在盈利位置被扫掉。 唯一命中格 C1 上同样:6 个赢家里 4 个是止损出场。把这条漂移关掉(改用盘中触及口径), 同一格的胜率从 28.57% 掉到 13.64%。

合规性说明(必须一起说) 这不是实现违规——封板的止损规则与触发机制联动条款明确写了「止损位的天然移动性是规则的副产品」。 但它的实际贡献量级远超「副产品」这个词的暗示,已单独登记为需要复核的项。 对照:方法一(密集法)没有这个机制(它的止损固定在密集框边)⇒ 方法一的 27 笔止损里,0 笔盈利。
★★ 08-5

他讲得最多的那个方法,在最像他自述数字的配置里 18 笔零胜

项方法一(均线密集法)方法二(回踩 20 均线法)
持仓中位(BTC 4h)406 → 537 根 K ≈ 90 天(最长 715 根)13–25 根
另一候选上267 → 399 根(最长 1675 根 ≈ 279 天)7 根
单独胜率(基线口径)12.90%31.11%(唯一落在胜率带内的口径)

在唯一命中格 C1 上,方法一的战绩是:并发1档 0/5 · 并发2档 0/6 · 并发3档 0/7——胜率恒为 0。 (平均赔率显示为「无定义」,正是因为一个赢家都没有。) 他花最多篇幅讲的那个方法,跨 3 个并发档、累计 18 笔开仓,一笔都没赢过。 在另一个候选上方法一不是零胜(16.67% → 27.27%),但始终低于同格的方法二; 9 个(候选 × 标的)组合里,方法一胜率低于方法二的有 7 个。

但这里有一条偏置是我们自己造成的,必须一起报 解除单仓限制后,多出来的开仓里 46%–100% 是方法二(BTC 上 72%–91%)。 机制是持仓期差两个数量级 + 我们自己的一条实现假设(A10 排队规则:按密集结束时间由老到新) ⇒ 系统性偏向老密集 ⇒ 系统性偏向长持仓的方法一。 实测偏置量:信号池里方法一只占 41.6%,实际成交里却占 62.5%; 在 BTC 上这条排队规则把开仓数压低了 2.0–2.9 倍,压掉的绝大部分是方法二。

⇒ 这条偏置是我们的实现假设造成的,不是他的规则。已量化、已登记、已在组合层消除。
统计显著性边界:并发压成绩这一点,Fisher 精确检验 p = 0.4986 ⇒ 方向可信、幅度不显著;不得写成「已证明」,只能写成「与假设一致且未找到反向证据」。 真正硬的证据是那条结构性有偏采样(41.6% → 62.5%),它不依赖小样本检验。
★ 08-6

「需要同时持多仓」这件事本身,源片从未说过

组合层实测:把并发从 1 放到 3 之后,在 BTC 4h 这一个切面上,胜率与赔率确实能同时进带 (某候选从 27.27%/4.829 变成 32.26%/6.590)。

但源片全片没有一句话说过要同时持多仓。 「同时持仓数」与「多标的资金怎么分配」全部是我们补的(§09 的 A5 / A8)。 ⇒ 一个恰好决定 BTC 上三锚能不能同时命中的开关,落在一处规则空白里。

而这个「能」一出 BTC 4h 就消失 跨标的 18/18 塌、跨周期 18/18 塌(1h 上胜率反而修好了、赔率崩到 2 以下;1D 零信号)、 跨窗口没有一格做到 2/3 段。⇒ 判定与 C1 同类:样本内偶然。
08-7

1D 周期上没有信号——这是结论本身,不是缺陷

密集阈值 3.0% 在日线上产不出密集区:BTC 日线 0 个、SOL 日线 0 个、ETH 日线 1 个 (产生 9 个候选,全部被后续门槛淘汰,通过 0 个)。9 次运行全部零信号。

归因:这个阈值不是尺度无关量——实测他自己在日线上手标的密集,对应阈值约 11.5%, 是 4h 上 3.0% 的 3.8 倍。

处置 不为了「有数据」而改阈值。「阈值不可跨周期搬运」本身就是一条测量结论。
09 我们自己的局限 · OUR LIMITS

审完他的策略,还得审我们自己的实现和工具

这一节不是免责声明,是审计的一半

一个「复现失败」的结论,只有在复现本身可信时才成立。所以我们必须把 ①我们替他做的每一个选择、②回测引擎已知会骗人的每一处、③我们根本没做到的每一项, 全部摊开写在正文里,而不是塞在页尾小字。

下表每一条都标注:不得声称有原话依据。 它们是「为了让代码能跑」而由实现者填的——与 §06 的「他没讲死的格子」有重叠但不等同: §06 记的是空白在哪,本节记的是我们往里填了什么。

A · 我们自己的 13 条实现假设

ID假设原话依据影响
A1滑点 = 1 bp 单边,定值不入轴零(他一个字没提滑点)平移赔率的分子分母;对临界信号有微量筛除
A2资金费率按历史实值逐 8h 计入零(全片零提及)持仓越久成本越高。⚠ 该假设实际未落实,见下方 L4
A3手续费 0.06% / 0.03% taker 两档只讲了原则,两个数字都不是他说的实测 18/18 逐格完全相同 ⇒ 影响可忽略
A4单笔风险 0.5% / 1% / 2%零(只给绝对金额,从未给本金基数)⚠ 2% 这一档是从他晒的账户成绩反推的——用账户表现反推参数,必须标注为反推,不得呈现为规则
A5多仓资金 = 各自独立计算全片没有一句话提到并发时资金怎么分只做倍数缩放,不改信号序列;但决定爆仓与总风险。选独立是因为它是「三标的独立运行」的直接推论;共享池或主次仓等于替他做了「多标的分散风险」这个决策,他不曾做过
A6分批止盈两档:全部在第一目标 / 等分零(讲了动作与三个价位,权重一个字没讲)两档都是对空白的填充,都不得声称有原话支持。「等分」是零假设,不是他的选择。直接决定平均赔率
A7未测周期的发散间距阈值 = 0.9 × 该周期实测密集阈值只有 4h 与 1D 两个实测点⚠ 已知不自洽:这个比值在 4h 上是 0.90、在 1D 上是 0.48 ⇒ 它不是尺度不变量。跨周期锚打不中时,必须先怀疑这条外推,而不是去改密集阈值
A8单仓引擎里「同时持仓数 ≠ 1」是空操作 ⇒ 直接抛错拒绝运行(不假装生效)——组合层完成后已解除(自证 36/36 逐位相同)
A9加仓档未实现,选中即抛错——仍为未实现,理由见下方「未实现项」
A10同一根上多个活跃密集的排队 = 按密集结束时间由老到新封板文件对此零描述★ 已量化的负向偏置(见 §08-5):在 BTC 上把开仓数压低 2.0–2.9 倍,压掉的主要是高胜率的方法二。组合层已消除
A11组合层的 slot 可用性判据 = 无持仓且无挂单——若只判「无持仓」,挂单期会再吃一条信号并被引擎静默丢掉(既不开仓也不记为被挡)
A12组合层的名义帽在多仓下取共享帽「Σ名义仓位 ≤ 总资金 ×30%」这句话的字面18/18 单元上把平均赔率压低 32%–45%(见 §07-5)
A13多标的频率的分母 = 每标的(主口径),池合计为对照档全段零处提及标的数量;依据是该段整体为「时间级别 → 机会频率」的阶梯陈述、收句用的是「出现」(图表属性而非账户属性)只影响三标的共享池的 12 个单元。裁决后翻出的 2 条候选命中已当日全数证伪

另有 3 项「测量推断值」(有画面证据,但不是他念出来的数字,单独归一类): 边界容差 ±1.0%(两条独立测量链撞到同一个数)、有效穿透 1.5%(实测区间 0.9–1.9% 的中点,是推断不是读数)、 日线阈值 11.5% 无区分力(测量结论)。

B · 回测引擎的已知失真

回测引擎会在哪些地方骗人,是我们自己审出来并逐条登记的。 L1 那一条尤其要看:它意味着「每笔最多亏 1%」这个标签在本次回测里始终是假的。

#失真现状
L1仓位分母原先取止损「标称线」而非「触发线」 ⇒ 名义 1% 预算与实测最大单笔亏损差 24 倍 已修复为可选口径并全程双跑 A/B;修复后超支从 25.71× 降到 4.72×、杠杆从 39.37× 降到 1.92×
L1b但没有根治:「收盘越过触发线之后还能走多远」在不动封板规则的前提下无法消除 ⇒ 「每笔最多亏 1%」这个标签仍然是假的(BTC 差 4.72 倍,ETH 差 8.12 倍)。已显式披露
L2「盘中触及」档不建模跳空穿越 实测在本数据上不可实现(连续盘永续,跳空幅度三年最大 0.088%,比强平余量小两个数量级)。但搬到有休市跳空的标的之前必须重测;该档的乐观偏置照常登记
L3「收盘确认」档的止损不挂交易所存在 5–14 笔穿越止损的成交,ETH 上单笔最多多亏 4.05R
L4无资金费率记账(A2 未落实)等于虚增收益;持仓期越长影响越大,而方法一的持仓中位是 45–90 天
L5无逐仓爆仓判定(只有账户余额归零)登记
L6预热根数在日线上不足:预热 260 根在 4h 上只有 43 天;在 1D 上实际只预热到 10 根,而 120 均线需要 120 根 ⇒ 任何分段回测会系统性丢失约 30% 候选。本报告的分段一律改用「单次全窗口 + 事后切段」以规避
L7浮点刀口:当赔率门槛与固定 R 取同一个数时,判定落在 IEEE754 尾数上实测误杀 3 条信号。凡该组合一律标注「不可解释为过滤效果」
L8不可辨识的参数轴有 5 条 / 入轴 20 条 = 25% 4 条无条件不可辨识、1 条条件性。已逐条登记,不当作「测过了」——若两个取值跑出逐位相同的结果,说明该轴在当前实现下无区分力
L9组合层只支持一种撮合判序口径全部已落库批次都用它,本轮不受影响,但登记为能力缺口
L10曾有两处封板没写的私自附加条件混进实现 均已删除并全量重跑;其中一处曾让某个参数被误测为「零敏感」,该排名已作废。教训已登记:一个诊断量在退化档下恰好正确,不等于它是对的
L11一批 50 条历史 run 的源码永久丢失(跑在未提交的工作树上) 不参与任何结论(被同参数的后续版本取代)。已因此立下纪律:批跑前必须 commit,并把提交号与工作树状态写进产物
还有一份更广的清单 回测引擎仓库另有一份自审清单(docs/ENGINE_LIMITATIONS.md), 审的是引擎整体而不只是本次配置,包含 L1–L11 里没有的几项,其中与本页结论直接相关的是: 幸存者偏差(只测 BTC/ETH/SOL)、样本期仅 3 年且含一轮完整牛市、台账多次运行无多重比较校正、 止损成交价不建模触发瞬间穿透、滑点为常数不随波动/规模变化。 ⚠ 那份文件的基线配置与本次不同(不同参数、不同口径),其中的收益率数字不适用于本页,只取其失真类目。

C · 未实现项(必须写「未实现」,不得写成「结果不显著」)

项状态理由
加仓未实现
代码层直接抛错拒绝运行,3/3 如实记录
归类为「规则缺失」,不是「引擎表达不了」。 组合层做出来之后工程阻塞已经不存在(slot 天然就是「两笔独立本金、两笔独立止损」); 真正的阻塞是他只用半句话带过「可以在这继续加仓」——加多少 / 什么时候 / 止损怎么调 / 最多几次,一个字都没有。 且不得自己发明一套加仓触发条件去填它——那会直接违反封板「不得新增参数轴」
日线零信号
不是「表现差」,是没有样本
见 §08-7。9 次运行全部零信号,不为了「有数据」而改阈值
第三种执行形态
挂单但目标在结构极值之外,靠人工出场
不入轴 无法机械化。只登记为「实盘赔率会低于回测赔率」的系统性偏差(该笔实测 ≈1.2R)

D · 样本量与统计显著性的边界

样本量

· 唯一的原始命中格 C1 全窗口只有 21 笔平仓、6 个赢家(跨 35.61 个月)。 28.57% 的胜率 = 6/21——换掉一笔就翻盘。这不是推论,已由 jackknife 实测证实: 抽掉单笔最大赢家(+1,108.38,占全部盈利的 37%),胜率与赔率同时出界。

· 「赢家 < 10 ⇒ 样本不足以支撑赔率估计」这个标记的触发率: 定点证伪阶段 13/13 格全部触发;重入块 16/16 全部触发(赢家只有 2–3 个)。

· 高赔率前沿是样本量假象:网格里平均赔率 >6 的 5 个格,盈利笔数只有 4 / 3 / 3 / 2 / 2 笔。

· 锚是被平均出来的,不是被规则做出来的:C1 三个时间段的频率跨度 6 倍、 胜率是 50% / 20% / 20%——全窗口那个 28.57% 是它们的加权平均,不是任何一段的实际表现。 这一现象在 30 个单元上普遍成立。

统计显著性

· 并发压成绩这条结论 Fisher 精确检验 p = 0.4986 ⇒ 只能写成「方向可信、幅度不显著」。

· 跨周期胜率单调性这条校准锚:1h→4h 段 5 支持 / 3 反号 / 1 平局, 且反号幅度(10–18 个百分点)远大于支持组(1–7 个百分点);1D 端三标的零信号 ⇒ 判定为「不成立,但也不算被证伪——不可比·单列」。

· 参数是在样本内被搜索过的,并存在多重比较风险。本页的结论是否定性的(0 命中) ⇒ 样本内搜索这件事只会让否定结论更强,不会让它更弱。 但反过来——任何从本调查里挑出的「表现好的格」都必须按样本内搜索打折,本页不推荐任何一格。

尚未闭合的登记项(三条,如实挂着)

· 密集定义里的第二个条件(「上下秩序不可分辨」)与全部测量口径冲突—— 实测他自己的正样本里有大量 bar 其实是「已成序」的(排序错乱率只有 44–80%), 严格按字面加上这个条件会排除掉他自己大量的正样本。实现临时只用带宽单维,该条待裁决。

· 预热根数的处置(L6)待裁决。

· 一处审查提出的参数交叉(重入 × 有效期)仍挂着未测。

结论的适用边界(必须一并陈述) · 结论只覆盖 BTC / ETH / SOL 的 U 本位永续、2023-08 至 2026-07 这 35.61 个月、1h / 4h / 1D 三个周期。
· 结论不等于「这套方法不能赚钱」。本调查的响应变量自始至终是三锚偏离度,收益率全程只是记录列。 「对不上他自述的数字」与「不赚钱」是两件不同的事,本页只回答前者。
· 结论不覆盖两个从未测过的档位:加仓规则、以及需要它的组合形态。
10 可复现 · REPRODUCE

拿着这一节,任何人都能自己跑一遍来挑错

档案页是结构化、可被逐条审的载体。页面上每个数字都能追到 run_id 或测量项—— 审的人拿着页面就能挑错,这是本栏目的信任资产。

数据与引擎参数

标的BTC / ETH / SOL 的 U 本位永续(OKX)
周期1h · 4h · 1D
窗口2023-08-01 → 2026-07-20(35.61 月)
事后切段W1 2023-08-01→2024-07-20(11.63 月)
W2 2024-07-21→2025-07-20(11.96 月)
W3 2025-07-21→2026-07-20(11.96 月)
本金 / 手续费 / 滑点10,000 · 3.0 bp · 1.0 bp
单笔风险 / 杠杆上限 / 返佣1% · 100 · 0

代码版本与提交

策略实现版本 impl_ver谱系共 7 版;结论相关两版:
fb011e7428 → 384e17eef6
组合层版本 portfolio_ver39fe668c4a
git HEAD(Stage 6 主体 6A–6E)6de1145ac5da1befac3b8e6239a20594efe1f83f
工作树干净
git HEAD(Stage 6 池化证伪 6F)ba82437877acfedf536e89788a4b57052ae8b426
工作树干净
落库标识run_id = sha1(cfg),cfg 内含代码版本 + 记账口径 + 组合层版本
任一改动都换 id ⇒ 历史记录零覆盖(每批跑前整库备份 + 跑后断言消失数 = 0)
批注不进哈希批次注释已移出 run 标识的哈希输入
⇒ 同一次测量只占一个 run_id,不因批次不同被重复计数

唯一原始命中格 C1 的全部复现记录

三锚 1.881 / 28.57 / 4.437。同一格在 6 个 run_id、4 个代码版本、2 套执行引擎上给出逐位相同的三锚值—— 这是忠实度背书的一部分。

run_id代码版本记账腿出处
d599ed2a30088c6bb45f5eA开仓块网格(该腿下赔率 3.111 ✗,未命中)
67074afe891e76d6ebb51eA平仓块网格(同上)
248861aef6dd76d6ebb51eB首次命中
ff4247ab2f5afb011e7428B定点证伪 L1
1eb687d17f21fb011e7428Bprovenance 补跑
3eb0e790eea8384e17eef6B稳健性阶段(本页交互 K 线用的就是这条)

工程层面的忠实度背书

项结果
无未来函数切点之后的行情 ×1.5,切点之前的信号与成交必须逐笔相同——3 标的 × 19 个参数档 × 2 个切点 = 120 条比对全部相同,差异 0
组合层自证并发数 = 1 时必须与既有单仓引擎逐位相同(事件流 / 汇总 / 权益曲线 / 三锚 / 漏斗全字段)——36/36 逐位相同
provenance 覆盖率全部 621 条封板策略 run 的代码版本 + 记账口径可自证:621/621 = 100%(453 条 cfg 内齐全 + 168 条顶层重建)。重建方法有 3/3 精确命中与 31/32 逐格复现两重背书
历史 run 零覆盖run 标识含代码版本哈希 + 组合层版本哈希;每次批跑前整库备份 + 跑后断言历史记录消失数 = 0
第三方代码审查一次独立代码审给出 4 条致命 + 5 条严重,全部修复;一次独立封板复审给出 3 条阻断项 + 1 条登记项,定稿全部落实;另一家封板复审同意封板并附 3 项诚实标注
一次外部硬校验他提到自己那笔 ETH 空单「3,000 美金这个针尖刚好在早上我还没睡醒的时候」〔01:39〕。用行情数据定位该段绝对最低点:2025-11-04 21:00 UTC,low = 3,054.0 → 换算到 UTC+8 的清晨 05:00。✔ 精确到小时级对上。同一笔的开仓形态(密集带 3,842–4,130、10-30 收盘穿透 1.9%)也与他的口播完全一致

方法论文件清单

本页每一节都可追到下列产物之一。

PARAM_AXES.md · 封板定稿(含封板后规则、增格记录、裁决记录 R-01、实现假设) SOURCE_TRANSCRIPT.md / SOURCE_TRANSCRIPT_CLEAN.md / SOURCE_RULES.md 三家独立解读 ×3 MEASUREMENTS.md · M1–M12 COVERAGE_CHECK.md · 覆盖复核 IMPL_NOTES.md STAGE1_OAT · STAGE2_GRID · STAGE3_EXIT · STAGE35_FALSIFY · STAGE4_REENTRY · STAGE5_ROBUST · STAGE6_PORTFOLIO PROVENANCE_AUDIT.md 回测引擎仓库 docs/ENGINE_LIMITATIONS.md FIDELITY_REPORT.md · 本页唯一事实源
01

规则被尽可能忠实地还原了出来,而且忠实度本身通过了验证

密集区的检测密度对上了他自己手标的框(0.95 vs 0.85 个/月);止损位的定义、赔率的算法、斐波那契的档位、 乃至他唯一一笔真钱交易的时点,都逐一对上。「对不上」这个结论不是实现没做对造成的。

02

但他自述的那组数字,没有任何一个稳健的位置能同时满足

唯一两次露头的候选,都站在「两处都不按他画面上的样子来」的参数位置上, 而且一换标的、一换周期、一换时间段、甚至只是抽掉一笔最大的赢家,就全部塌掉。 落空的是胜率(跨标的 30 个单元只通过 6 个,系统性低约 9 个百分点); 而「每笔最多亏 X」与「平均盈亏比 5」这两句自述,在他自己给出的规则下本就不可兼得。

03

调查还定位到三件他没有讲、但对结果起决定作用的事

他讲得最多的那个方法在最像他自述数字的配置里18 笔零胜; 真正赚到钱的赢家 72% 不是靠他花 6 分钟论证的止盈法离场的; 而那套止盈目标三年只成交了一到五次。 这些是关于规则与这段行情之间关系的结论,不是关于任何人的结论。

把「每一单的成本与风险」交给工具去算

这次调查里反复出现的一件事是——仓位怎么算、成本算不算进去,会直接改变结论的正负号。 若你想让下单自动把这些算清楚,可以了解量化工具 CoinTech2U。 注:启动需先充值 20 USDT 作为链上手续费(gas),之后按表现分成,非「稳赚」、不保证收益。

了解 CoinTech2U →
追栏目 · 本集视频制作中
本栏目的顺序是档案页先于视频完成并过审——页面上一个数字错了改一行就好,视频发出去再发现,成本是重录+重发+公开挂更正。
本页 = 本次调查的完整档案。每一个数字均可按 run_id + 参数 + 口径在回测引擎复现 (唯一原始命中格 3eb0e790eea8 · 主口径基线 e294e2c46814 · 池化证伪 78b03f692f3d 起 18 条,全部列于上表)。 带「🔍 交互查看」按钮的 5 张图(C1 · 主口径基线 · 跨标的 ETH/SOL · 跨周期 1h), K 线、六条均线、金色密集带、买卖点与出场原因全部直接来自该 run 的引擎 timeline, 每张图自带三锚条、全程持仓时间轴与全程逐笔明细表,可缩放、平移、点任意一笔在图上定位。 三张证据帧由 tools/make-celue-evidence.py 生成, 源帧时间码写在图上,品红标注一律标明是本档案所加。
免责声明:本页为独立策略复现与教育性审计,只审策略、只审可验证的陈述,不评价人。 所有数字来自历史回测,历史回测不代表未来收益,不构成任何投资建议。 本页不推荐任何一组参数(见 §09-D:样本内搜索必须打折)。加密合约风险极高,请独立判断、自负盈亏。